Ciclo pecuário 2026: por que o preço do boi reage antes da oferta e o que isso muda na decisão dentro da porteira
11 de setembro de 2026
Abate 9% menor, bezerro a R$ 3.250 e boi gordo firme entre R$ 345 e R$ 355. Os números que separam quem antecipa de quem decide no escuro.
Existe uma diferença entre acompanhar o mercado e interpretar o mercado. A maior parte dos produtores e técnicos acompanha: olha a cotação da arroba, compara com o mês anterior e reage. Interpretar é outra coisa — é entender qual força biológica está por trás daquele preço e o que ela vai produzir dois ou três anos à frente. Em 2026, essa distinção deixou de ser acadêmica. A pecuária de corte brasileira está exatamente no ponto de virada de um ciclo, e as decisões tomadas nos próximos meses — reter ou abater fêmea, investir ou fazer caixa — vão definir margem até o fim da década.
A fotografia da cadeia: 195 milhões de cabeças e 16% da carne do planeta
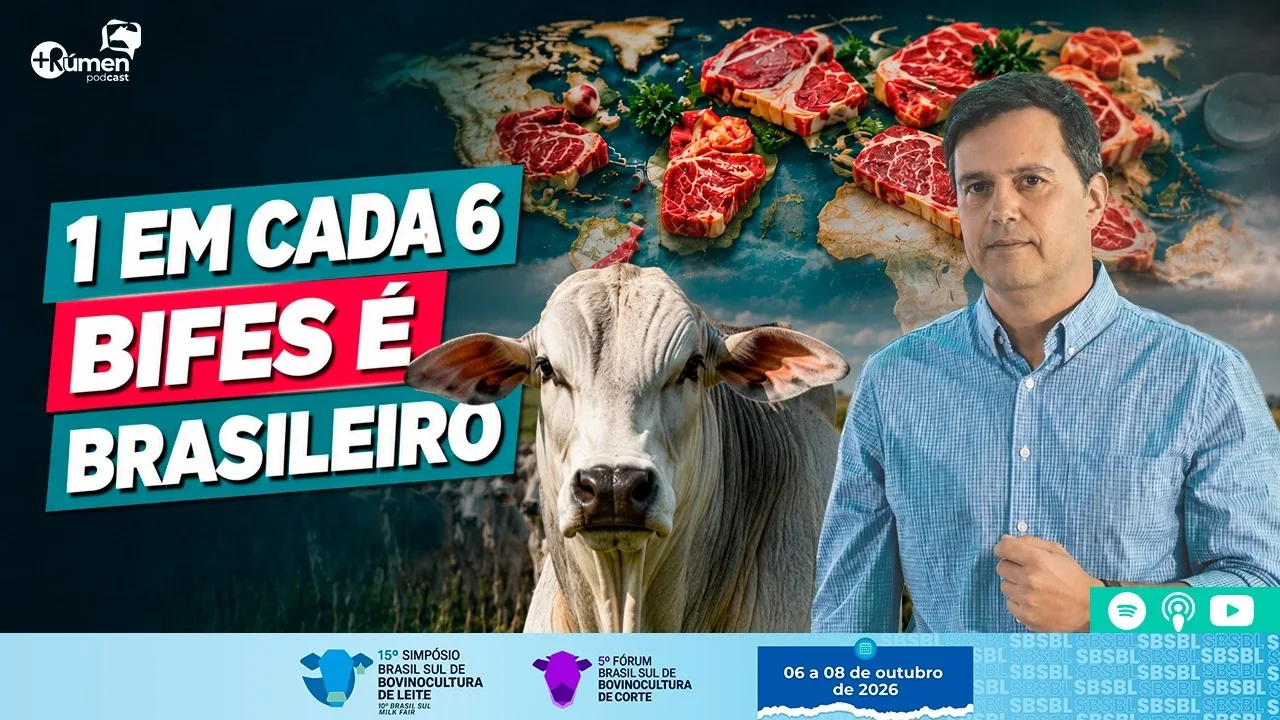
Os dados consolidados apresentados pelo Dr. Guilherme Cunha Malafaia, pesquisador da Embrapa Gado de Corte e coordenador do CiCarne, colocam a pecuária brasileira em um novo patamar. O rebanho nacional soma 195 milhões de cabeças — o maior rebanho comercial do mundo — e a produção de carne bovina chegou a praticamente 12,35 milhões de toneladas de equivalente carcaça, o que representa 16% de toda a carne bovina produzida no planeta. Traduzindo para uma imagem concreta: de cada seis peças de carne bovina que saem de um abatedouro no mundo, uma tem origem brasileira.
Esse volume não se sustenta apenas na exportação. O principal cliente da pecuária brasileira continua sendo o consumidor brasileiro: o mercado interno absorve cerca de 7,8 milhões de toneladas, o equivalente a um consumo per capita em torno de 37 quilos por habitante/ano. É o mercado doméstico que garante o giro da indústria e do varejo mês a mês, ano inteiro — e é ele que sustenta a base da rentabilidade do setor. A cadeia como um todo movimenta em torno de R$ 1,1 trilhão por ano, algo próximo de 9% do Produto Interno Bruto brasileiro.
Mercado interno é alicerce, exportação é motor de valorização
Com aproximadamente 70% da produção ficando no mercado doméstico, o Brasil ainda é o maior exportador de carne bovina do mundo. Em 2025 foi batido o recorde de 3,5 milhões de toneladas embarcadas — e não apenas em volume: também em receita, sinal de que houve venda com maior valor agregado. A relação exportação/produção chegou a cerca de 35%, a maior fatia já registrada, com embarques para praticamente 170 países, tendo China, Estados Unidos, Chile e Rússia como principais destinos.
A leitura técnica é clara: o mercado interno é o alicerce que sustenta volume e emprego ao longo do ano; a exportação é o motor de valorização marginal, que escoa excedente, captura prêmio internacional e injeta divisas que financiam tecnologia dentro da porteira. Um não sobrevive de forma saudável sem o outro. Sem mercado interno forte não há escala; sem exportação remuneradora não há preço que sustente o produtor.
China: escala com risco concentrado
Cerca de metade das exportações brasileiras vai para a China — e é aí que entra o componente de risco. Foi estabelecida uma cota de 1,1 milhão de toneladas, com validade prevista de três anos e crescimento gradual no período. Esse limite é cerca de 40% menor do que o volume que o Brasil historicamente vende ao mercado chinês. Acima da cota, além da tarifa normal de aproximadamente 12%, incide um adicional em torno de 55% — algo próximo de 67% no total, o que inviabiliza comercialmente o embarque.
A cota foi praticamente esgotada em torno de junho/julho, o que significa segundo semestre com esse mercado essencialmente fechado e necessidade de realocar excedente. A boa notícia é que a diversificação já está acontecendo: no início de 2026, 109 países aumentaram compras de carne brasileira contra apenas 42 que reduziram. Os Estados Unidos se tornaram o segundo maior comprador, com volume subindo cerca de 60% e receita quase dobrando; a Rússia mais que dobrou as compras. As três frentes de expansão apontadas são o mercado do Golfo, o Sudeste Asiático e os mercados de alto valor agregado.
Commodity ou premium: o que o Brasil realmente vende
O Brasil se caracteriza pela produção de carne commodity — a carne ingrediente, que é industrializada no destino, vira burguer, carne moída, componente de prato pronto. São essencialmente cortes de dianteiro. Os cortes de traseiro, mais nobres, seguem majoritariamente para a União Europeia. A diferença de remuneração é material: enquanto a tonelada destinada à União Europeia se aproxima de US$ 9 mil, o destino chinês fica em torno de US$ 6 mil. Mesmo representando apenas cerca de 6% do total exportado, é o mercado europeu que paga a carne nobre.
E é justamente esse mercado que o Brasil perdeu temporariamente — não por incapacidade produtiva, mas por falha de comunicação e de relato. Na avaliação do Dr. Guilherme Malafaia, não entregamos o que o mercado pediu, e mercado se atende, não se contesta. Uruguai, Argentina e Paraguai seguiram a regra e permanecem na lista verde exportando normalmente. Não há prazo definido para o retorno: depende de documentação, fiscalização e auditoria.
O mecanismo do ciclo pecuário e a virada de 2026
O ciclo pecuário é um movimento de alta e baixa de preços e oferta que se repete ao longo dos anos, e nasce de uma defasagem biológica: a decisão de reter ou abater uma fêmea hoje só aparece na oferta de bezerro daqui a nove meses de gestação e no boi terminado dois ou três anos depois. Quando a margem aperta, o produtor abate fêmea para gerar caixa — aumenta a oferta no curto prazo, derruba preço e reduz o plantel de matrizes. É o equivalente a desligar máquinas da fábrica. Dois ou três anos depois, a oferta de bezerro cai, o preço sobe, o produtor passa a reter fêmea, a oferta aperta ainda mais e o boi gordo dispara. O ciclo hoje dura em torno de quatro anos — já foi de seis a sete, e a intensificação tecnológica o encurtou.
Estamos exatamente na virada. A fase de liquidação ocorreu em 2022 e 2023, quando a participação de fêmeas no abate total passou de 49% — sinal claro de descarte de matrizes. Agora entramos na fase de retenção, e as evidências estão nos dados mais recentes: abate 9% menor no primeiro trimestre de 2026; bezerro fechando maio a R$ 3.250 por cabeça, maior valor da série em arroba equivalente, com alta acumulada de praticamente 23% ao ano; e boi gordo firme em agosto, entre R$ 345 e R$ 355 por arroba conforme a praça, com oferta restrita e frigoríficos retomando compra. Nas palavras do convidado, o preço reage frente à mudança biológica antes da abundância biológica — o mercado precifica hoje a escassez de amanhã.
O que isso muda na decisão dentro da porteira
A recomendação técnica é cautela, não euforia. Reter fêmea não é decisão para todo mundo: depende de capital de giro, disponibilidade de pastagem, estrutura do sistema e caixa. Quem precisa fazer caixa vende — e isso não é erro de gestão, é restrição financeira legítima. O erro é decidir sem saber em que fase do ciclo se está. Estamos em um momento em que a cria vale ouro, com bezerro em patamar recorde e arroba firme; ler isso corretamente muda alocação de área, escolha entre recria e terminação e até a competição interna com a lavoura em sistemas integrados.
Os gargalos que seguram o país dentro da porteira
Não existe bala de prata, e os desafios são distribuídos ao longo de elos interdependentes — produção, logística, indústria e diplomacia. Ainda assim, o diagnóstico dentro da porteira é duro: os indicadores técnicos seguem baixos. Existem ilhas de desenvolvimento tecnológico, mas a base da pirâmide é fraca — uma taxa de lotação média de 1,2 cabeça não tem fundamento técnico, com vastas áreas de pastagem de vigor baixo e graus variados de degradação.
O segundo gargalo é a rastreabilidade, tratada como agenda inegociável e na qual o Brasil está atrasado. O argumento é comercial antes de ser ambiental: confiança é o melhor marketing que existe, e confiança não se declara — se atesta com transparência de processo, originação e rastreio. O comprador quer saber a origem do produto, se houve trabalho análogo à escravidão, se veio de área de desmatamento, se o animal sofreu. Somam-se a isso a recuperação de áreas degradadas, a intensificação, a padronização para mercados de alto valor e métricas de emissão calibradas para a pecuária tropical — e não importadas de realidades de clima temperado.
Do dado à decisão
O fio que costura todos esses números é o mesmo: informação qualificada existe, é pública e é gratuita. O CiCarne disponibiliza anuário, bases de dados, painéis e boletins temáticos para download. O que falta, na maior parte das operações, não é dado — é interpretação. E quem não interpreta esse dado decide no escuro.
Dr. Guilherme Malafaia é palestrante do 15º Simpósio Brasil Sul de Bovinocultura de Leite. Inscreva-se no evento usando o cupom "SBSBL15" e garanta 15% de desconto.
🎙️🐄 Ouça o episódio completo do Mais Rúmen Podcast com o Dr. Guilherme Cunha Malafaia e o host Daniel Barreta: "O Cenário da Carne Bovina em 2026". Ouça agora nas principais plataformas de áudio e vídeo.
